Le crédit d'impôt de 50% est versé même aux personnes qui ne paient pas d'impôt. Cette phrase change le budget de milliers de familles qui se croient exclues. Comment il se calcule, ce qu'on déclare, et comment le percevoir chaque mois plutôt qu'un an plus tard.
« Je ne paie pas d'impôts, donc ça ne me concerne pas. » C'est la phrase qui coûte le plus cher aux retraités.
Nous l'entendons régulièrement en évaluation, dite avec l'assurance tranquille des évidences. Et c'est faux depuis 2017 : l'avantage fiscal sur l'aide à domicile est un crédit d'impôt, pas une réduction, et la différence n'est pas un détail de vocabulaire. Une réduction diminue un impôt existant, donc ne sert à rien sans impôt ; un crédit est remboursable, l'administration fiscale verse la somme même à qui ne paie rien. La moitié des dépenses d'aide à domicile revient donc à votre proche, qu'il soit imposable ou non.
Voici la réponse courte, avant le détail : le crédit d'impôt couvre 50% des dépenses d'aide à domicile restant à votre charge après déduction des aides comme l'APA ou la PCH, dans la limite de plafonds annuels. Il se perçoit de deux façons, l'année suivante via la déclaration de revenus, ou chaque mois grâce à l'avance immédiate, deux circuits qui ne se combinent pas avec les mêmes situations. Tout est là ; déroulons.
Crédit, pas réduction : pourquoi les non-imposables le touchent
Le mécanisme mérite trente secondes, parce qu'il déverrouille tout le reste. Quand votre proche dépense 100 euros d'aide à domicile éligible, l'État lui en rend 50, sous deux formes possibles : si son impôt le permet, la somme vient le diminuer ou l'annuler ; s'il ne paie pas d'impôt, ou pas assez, la différence lui est versée. C'est cette seconde jambe, le versement, qui fait du crédit d'impôt le premier financeur de l'aide à domicile pour les petites retraites, et c'est elle que les familles ignorent. Le dispositif, longtemps réservé aux actifs, a été étendu à tous les foyers, retraités compris, par la loi de finances pour 2017. Presque dix ans plus tard, l'idée reçue tient encore.
À qui s'applique-t-il ? À la personne qui supporte la dépense, pour des services rendus à son domicile, principal ou secondaire. Cas fréquent et méconnu : un enfant qui paie l'aide à domicile d'un parent remplissant les conditions de l'APA peut bénéficier du crédit d'impôt sur ces dépenses, sur sa propre déclaration. Quand une famille se répartit le financement, ce point change les calculs.
La rumeur à éteindre : le crédit d'impôt est-il supprimé ? Non. La confusion vient d'un autre dispositif : le crédit d'impôt de 25% sur les équipements d'adaptation du logement a disparu au 1er janvier 2026, remplacé par MaPrimeAdapt'. Le crédit de 50% sur les services à la personne, celui de vos heures d'aide à domicile, est en vigueur, article 199 sexdecies du Code général des impôts.
Ce qui ouvre droit au crédit d'impôt
L'essentiel de ce que fait une auxiliaire de vie est éligible : l'aide aux actes du quotidien, lever, coucher, toilette de confort, habillage, repas, l'entretien de la maison et les travaux ménagers, la garde d'enfants à domicile, la garde d'enfants de 3 à 18 ans, l'accompagnement et la présence. En sont exclus les soins médicaux et infirmiers, qui relèvent de l'Assurance Maladie, une frontière que nous avons détaillée dans notre guide sur qui fait quoi entre soins et aide à domicile.
À la marge, certains services domestiques ont leurs propres limites annuelles au sein du dispositif, comme les petits travaux de jardinage ou l'assistance informatique ; ils sont détaillés sur la page officielle liée en fin d'article, et ils ne concernent pas le cœur de l'accompagnement d'un proche.
Le calcul : taux, assiette, plafonds
Le taux est simple, 50%. L'assiette obéit à une règle unique : le crédit d'impôt se calcule sur ce qui reste à votre charge après déduction des aides perçues.
Si votre proche touche l'APA, la PCH, ou toute autre aide finançant ses heures, ces montants se retranchent d'abord, et le 50% s'applique au solde. Un exemple pour fixer les idées : 6 000 euros d'aide à domicile dans l'année, 2 400 euros couverts par l'APA ; l'assiette du crédit d'impôt est de 3 600 euros, et le crédit de 1 800 euros. Compter 50% du total dépensé, aides comprises, conduit à surestimer son budget, et c'est la première erreur que nous corrigeons dans les simulations que nous faisons avec les familles.
Restent les plafonds. La base est de 12 000 euros de dépenses par an, majorée de 1 500 euros par enfant à charge et par membre du foyer de plus de 65 ans, dans la limite de 15 000 euros ; un couple de retraités de plus de 65 ans plafonne ainsi à 15 000 euros de dépenses, soit 7 500 euros de crédit maximum. Des plafonds plus élevés existent pour la première année d'emploi direct, jusqu'à 18 000 euros, et pour les foyers comptant une personne titulaire d'une carte d'invalidité d'au moins 80%, 20 000 euros. Le tableau récapitule ces plafonds, vérifiés en septembre 2026 sur impots.gouv.fr.
Les deux façons de le percevoir : l'année d'après, ou chaque mois
C'est la deuxième découverte des familles : le crédit d'impôt a désormais deux circuits de versement, et le choix change tout pour la trésorerie.
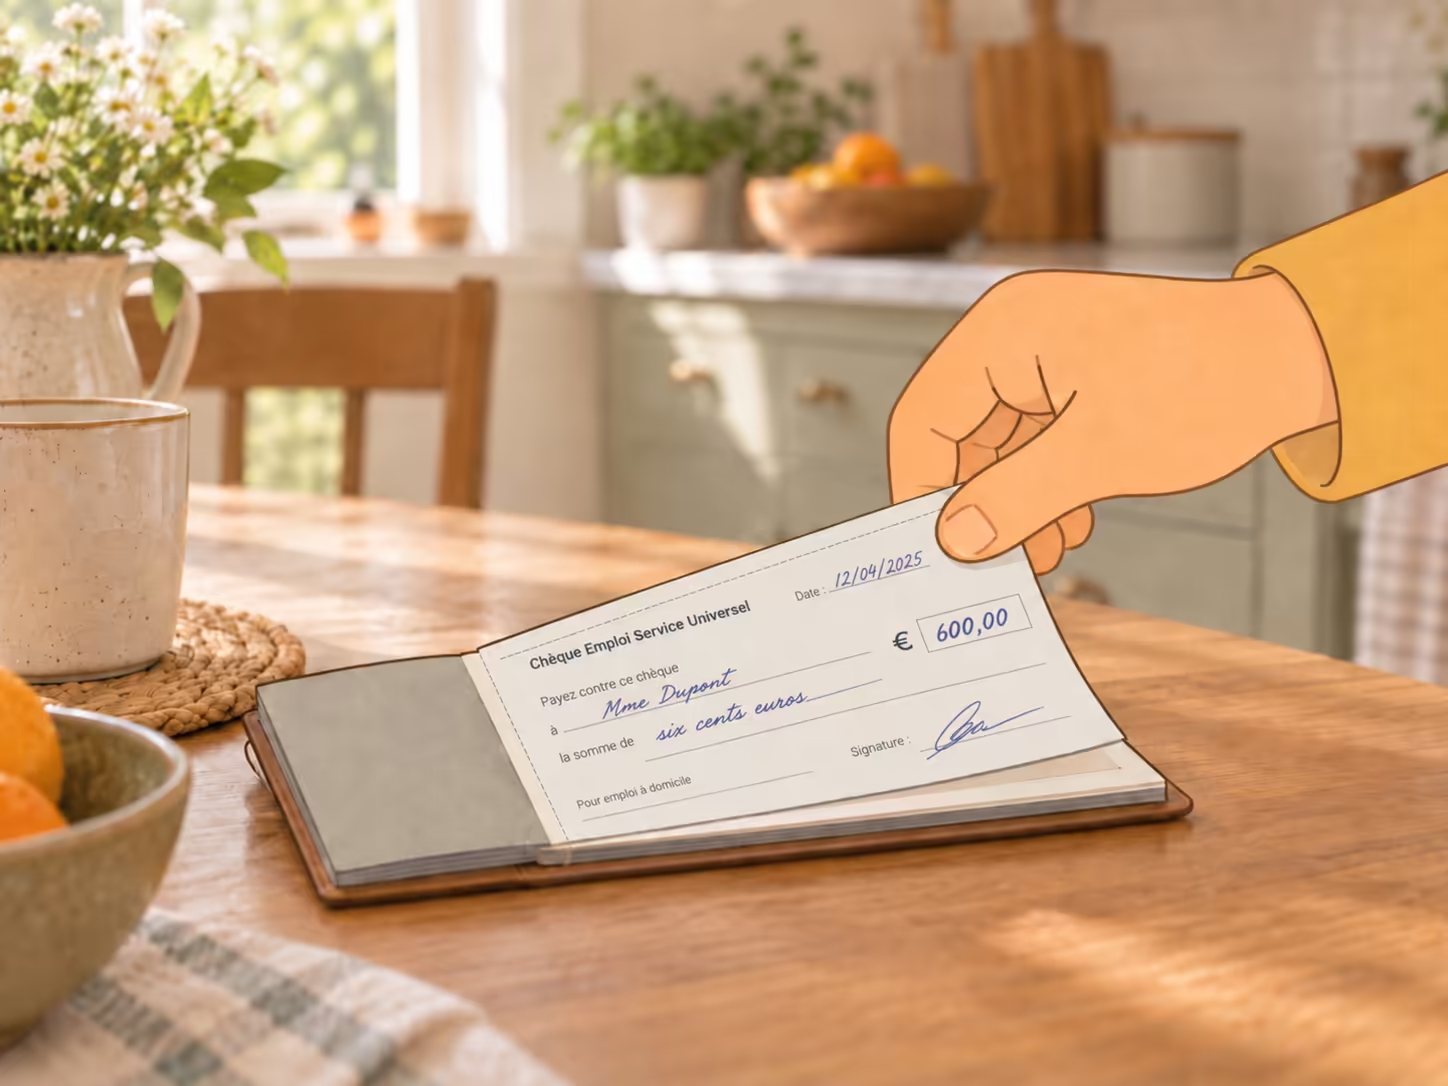
Le circuit classique est celui que tout le monde connaît sans le savoir : votre proche avance les sommes toute l'année, déclare au printemps le total des dépenses en case 7DB et le total des aides perçues en case 7DR (APA, PCH, CESU préfinancé), et le fisc fait le calcul. Pour amortir le décalage, une avance de 60% du crédit de l'année précédente est versée automatiquement à la mi-janvier, le solde suivant à l'été. Nous fournissons chaque année l'attestation fiscale qui récapitule les sommes à reporter : la déclaration se résume à recopier deux chiffres.
L'avance immédiate supprime le décalage : c'est un service gratuit de l'URSSAF, auquel notre agence est habilitée, l'activation se faisant avec nous, une fois pour toutes, et le crédit d'impôt se déduit au fil de l'eau. Concrètement, votre proche ne débourse chaque mois que sa moitié, l'État règle l'autre directement. Pour les budgets serrés, c'est un changement de vie : plus besoin d'avancer douze mois de trésorerie en attendant l'été suivant.
Avance immédiate et APA ou PCH : deux voies séparées
Voici le point sur lequel les contenus en ligne entretiennent le plus de confusion, et qu'il faut poser clairement : l'avance immédiate et les aides APA ou PCH sont deux voies séparées, qui ne se combinent pas à ce jour, y compris lorsque l'aide ne finance qu'une partie des heures. Si votre proche perçoit l'une de ces deux aides, son crédit d'impôt passe par le circuit classique, cases 7DB et 7DR, avec l'avance de janvier ; la loi fixe l'ouverture de l'avance immédiate à ces bénéficiaires au plus tard au 1er juillet 2027. Le choix de la voie se raisonne donc simplement : une aide APA ou PCH en cours ou en demande, circuit classique ; pas d'aide de ce type, l'avance immédiate est ouverte et souvent avantageuse. Et si la situation change, on change de circuit, rien n'est définitif. Cas distinct à connaître : la garde d'enfants de moins de 6 ans n'est pas non plus couverte à ce jour, son ouverture étant prévue au plus tard au 1er septembre 2027.
Une précision qui rassure les familles au passage : ce qui ne se cumule pas, c'est l'avance immédiate avec ces aides, jamais le crédit d'impôt lui-même. APA et crédit d'impôt se cumulent parfaitement dans le circuit classique, l'APA en déduction d'abord, le 50% sur le reste ensuite, c'est exactement le calcul de la section précédente. Le détail de chaque prestation est dans notre guide de la PCH et, pour un enfant, dans notre guide du complément d'AEEH ou de la PCH enfant.
En pratique, chez nous
En mode mandataire, le crédit d'impôt s'applique exactement comme partout ailleurs, c'est l'un des points communs entre tous les modes d'intervention, détaillés dans mandataire ou prestataire : comprendre vraiment la différence.
Un allègement s'applique même avant lui, et il est propre à l'emploi direct et au mandataire : l'exonération de cotisations patronales, qui réduit le coût de chaque heure en amont du crédit d'impôt. Les cinq situations qui y donnent droit sont détaillées dans notre guide de l'exonération de cotisations.
Ce que nous faisons concrètement : la simulation complète dès l'évaluation gratuite, aides comprises et dans le bon ordre, pour que le budget annoncé soit le vrai ; l'attestation fiscale annuelle qui rend la déclaration triviale ; et l'aiguillage entre les deux circuits selon la situation, y compris le montage du dossier APA quand il y a lieu, dont les étapes sont dans monter un dossier APA dans le 06.
Nos trois formules de jour s'entendent avec l'Offre Bienvenue, à partir de 14,91 € de l'heure après crédit d'impôt pour l'entretien du quotidien en formule Liberté, 15,91 € pour l'aide à la personne en formule Essentiel, 16,17 € pour l'accompagnement renforcé en formule Sérénité.
L'exemple chiffré. Pour 20 heures par mois en formule Essentiel, à partir de 31,82 € TTC de l'heure avec l'Offre Bienvenue, la dépense mensuelle est de 636,40 €. Sans autre aide, le crédit d'impôt en rembourse la moitié : le coût réel s'établit à 318,20 € par mois, soit 15,91 € de l'heure. Avec une APA de 300 € par mois : 636,40 moins 300, soit 336,40 € de reste à charge, que le crédit d'impôt ramène à 168,20 €.
Ce que nous voyons sur le terrain, enfin : la moitié des familles que nous rencontrons découvrent en évaluation soit que le crédit existe pour les non-imposables, soit que les aides se déduisent avant le calcul, soit que l'avance mensuelle existe. Trois découvertes qui, mises bout à bout, changent la décision d'accepter une aide. C'est pour cela que cet article existe, et que notre simulateur de budget fait tous ces calculs dans le bon ordre sur la page tarifs et financements. Et pour situer le crédit d'impôt parmi tous les dispositifs mobilisables, notre guide complet des aides à Nice les passe tous en revue.
Les règles décrites ici sont à jour à la date de publication et sourcées sur les pages officielles liées ; le dispositif évolue avec les lois de finances, et nous mettons cet article à jour quand les textes changent, pas quand les rumeurs circulent.
Sources
Ministère de l'Économie, dossier sur le crédit d'impôt lié à l'emploi d'un salarié à domicile. URSSAF, service Cesu Avance immédiate. Article 199 sexdecies du code général des impôts, impots.gouv.fr, pour les cases 7DB et 7DR. Portail national d'information pour les personnes âgées (CNSA), fiche sur les aides fiscales pour l'aide à domicile. Informations vérifiées en septembre 2026.
Demandes illimitées,
résultats rapides
FAQ
Oui. C'est un crédit d'impôt, pas une simple réduction : si son montant dépasse votre impôt, ou si vous n'êtes pas imposable, la différence vous est remboursée par l'administration fiscale. L'aide à domicile reste donc avantageuse quelle que soit votre situation fiscale.
Oui. L'APA est versée par le Département 06. Le crédit d'impôt de 50 % s'applique sur votre reste à charge après déduction de l'APA. Les aides mutuelles viennent en complément. Nous optimisons l'articulation de tous ces dispositifs pour réduire au maximum votre reste à charge réel.
L'avance immédiate de l'URSSAF applique le crédit d'impôt de 50 % directement sur votre facture, au lieu d'attendre l'année suivante. Vous ne réglez alors que la moitié restant à votre charge. Le service est gratuit et s'active en ligne. Il concerne les situations sans plan d'aide. Si vous percevez l'APA ou la PCH, c'est le crédit d'impôt classique qui s'applique, sur le reste à charge de votre facture après déduction de ces aides. Nous vous accompagnons dans l'activation lors de la mise en place.
Oui. Le crédit d'impôt de 50% s'applique dans la limite de 12 000 € de dépenses par an, majorés de 1 500 € par enfant à charge et par membre du foyer de plus de 65 ans, dans la limite de 15 000 €. La première année d'emploi direct d'un salarié à domicile, le plafond monte à 18 000 €, et il atteint 20 000 € lorsqu'un membre du foyer est titulaire d'une carte d'invalidité. Au-delà, la part dépassée n'ouvre pas droit à l'avantage fiscal. Lors de l'évaluation gratuite, votre coordinateur situe votre budget par rapport à ces seuils et vous présente, si besoin, les solutions de financement du maintien à domicile.
Non, pas à ce jour : l'avance immédiate mensuelle n'est pas encore ouverte aux bénéficiaires de l'APA ou de la PCH, y compris lorsque l'aide ne finance qu'une partie des heures. Mais rien n'est perdu, seulement différé : le crédit d'impôt de 50% s'applique intégralement via la déclaration annuelle, calculé sur le reste à charge après déduction des aides, avec une avance de 60% versée automatiquement à la mi-janvier. La loi fixe l'ouverture de l'avance immédiate à ces situations au plus tard au 1er juillet 2027 ; dès qu'elle deviendra effective, nous vous proposerons la bascule. En attendant, nous simulons votre reste à charge réel dès l'évaluation pour organiser la trésorerie au plus juste.