Un carnet de CESU préfinancé périme au 31 janvier suivant son millésime, et sa part financée par un tiers n'ouvre pas droit au crédit d'impôt. Deux règles qui décident de ce qu'il vous rapporte vraiment.
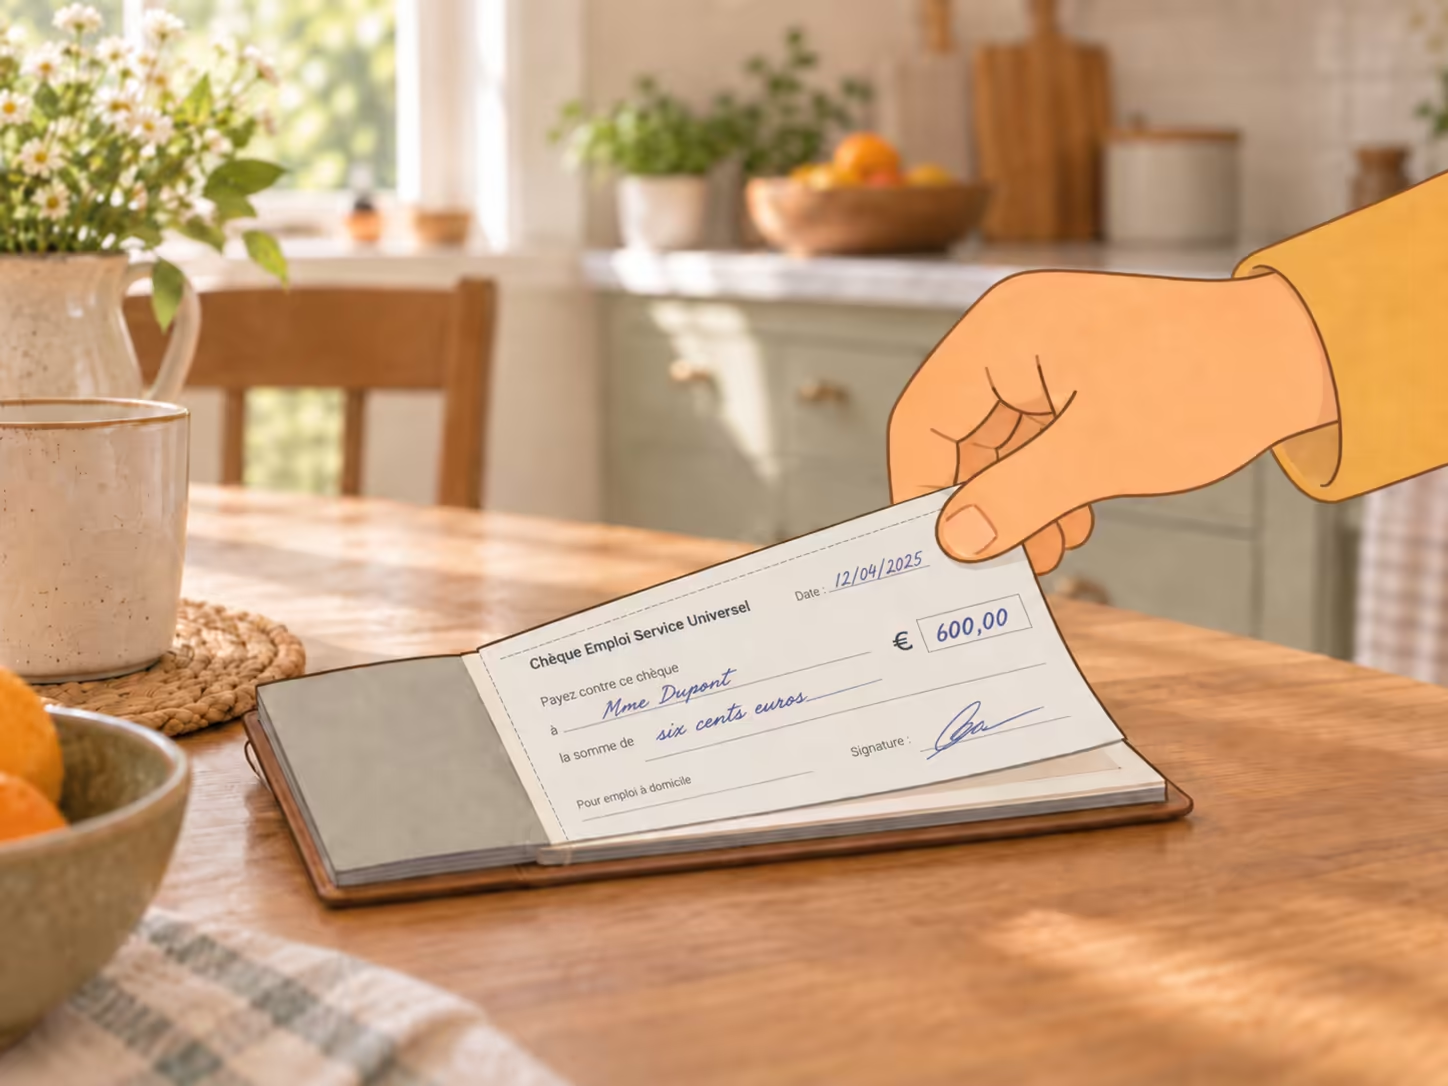
Dans le tiroir de la cuisine, chez Madame D. à Saint-Laurent-du-Var, un carnet de chèques CESU de 600 € offert par le comité d'entreprise de son fils. Millésime de l'an dernier. Ils ont expiré le 31 janvier, et personne ne le savait. Six cents euros d'aide à domicile partis à la poubelle, pendant qu'on cherchait comment réduire la facture.
Le chèque emploi service universel préfinancé paie le salaire d'une auxiliaire de vie, en emploi direct comme en mandataire, et il se cumule avec toutes les autres aides. Une seule règle décide de son intérêt réel : la part financée par un tiers n'ouvre pas droit au crédit d'impôt, seule la part que vous complétez de votre poche y ouvre.
Qui distribue le CESU préfinancé, et comment en obtenir
Le CESU préfinancé n'est pas une aide qu'on demande à un guichet : c'est un titre de paiement qu'un tiers finance pour vous, en tout ou partie. Cinq familles de financeurs le distribuent.
Les employeurs privés et publics, souvent dans le cadre d'une politique en faveur des salariés aidants. Les comités sociaux et économiques, qui en font un avantage social. Les mutuelles et organismes de prévoyance, parfois au titre d'une garantie d'assistance. Les caisses de retraite, dans leurs plans d'aide. Et les collectivités et départements, sous le nom de CESU social.
Le réflexe qui manque le plus souvent : demander. Un salarié qui aide un parent âgé ignore généralement que son entreprise ou son comité peut lui en attribuer, et beaucoup de dispositifs dorment faute de demandeurs. La question se pose au service des ressources humaines, au comité, à la mutuelle et à la caisse de retraite, dans cet ordre.
Ce que le CESU préfinancé peut payer, et ce qu'il ne paie pas
Il règle les vingt-six activités de services à la personne définies par le code du travail. Pour un proche âgé ou en situation de handicap, cela couvre l'essentiel de ce que fait une auxiliaire de vie. L'aide aux actes du quotidien, l'entretien du logement, la préparation des repas. L'accompagnement aux courses et aux rendez-vous, la garde de jour comme de nuit.
Il ne paie pas les soins, qui relèvent de l'Assurance maladie et d'une prescription médicale. La frontière est la même que pour le crédit d'impôt, et elle est détaillée dans notre guide sur qui fait quoi entre soins et aide à domicile.
Une date à noter dès réception : les titres sont valables jusqu'au 31 janvier de l'année qui suit le millésime imprimé dessus. Un carnet 2026 s'utilise donc jusqu'au 31 janvier 2027, et pas un jour de plus. Passé ce délai, ils sont perdus pour le bénéficiaire ; quand le financement vient de fonds publics, le montant non utilisé retourne au financeur.
Comment payer une auxiliaire de vie avec un CESU préfinancé
Le titre paie le salaire net de l'intervenante, mais il ne devient de l'argent qu'une fois présenté au centre de remboursement des CESU par un encaisseur affilié. C'est cette affiliation, et non le chèque lui-même, qui déclenche le versement.
Chez Les Bienveillants, c'est l'agence qui encaisse. Nous recevons les titres, établissons le bulletin de paie, effectuons les déclarations et versons le salaire à l'auxiliaire. Vous n'avez ni affiliation à demander, ni remboursement à suivre, ni délai à surveiller.
Le titre couvre le salaire net. Ce qu'il ne couvre pas, cotisations et frais de gestion, se règle comme d'habitude, et entre dans le calcul du reste à charge.
Quelle part du CESU préfinancé ouvre droit au crédit d'impôt
La règle tient en une phrase, et c'est elle qui fait surestimer les budgets.
La part financée par le tiers n'ouvre pas droit au crédit d'impôt. Elle a déjà été payée par quelqu'un d'autre : l'État ne rembourse pas une seconde fois la même dépense. Seule la part sortie de votre poche entre dans l'assiette des 50%.
La mécanique déclarative est celle de l'administration fiscale. Le total de vos dépenses de services à la personne se déclare en case 7DB. Le montant préfinancé se reporte en case 7DR, d'où il se déduit. C'est le solde des deux qui sert de base au calcul. Une autre méthode circule, qui consiste à n'inscrire que le montant net en 7DB. Elle donne le même résultat dans les cas simples, mais ce n'est pas la version officielle, et elle complique la vérification quand l'administration a prérempli vos cases.
| Étape | Montant | Où cela se déclare |
|---|---|---|
| Dépenses d'aide à domicile dans l'année | 4 000 € | Case 7DB |
| APA perçue dans l'année | 900 € | Case 7DR |
| Part réglée en CESU préfinancé par le comité d'entreprise | 1 200 € | Case 7DR |
| Base du crédit d'impôt | 1 900 € | Calculée par l'administration |
| Crédit d'impôt à 50% | 950 € | Versé ou déduit de l'impôt |
| Coût réel supporté | 950 € | 4 000 moins 900 moins 1 200 moins 950 |
Compter 50% des 4 000 € au lieu des 1 900 € aurait fait espérer 2 000 € au lieu de 950 €. L'écart se découvre à la déclaration, au pire moment. Le mécanisme complet du crédit d'impôt est dans notre guide du crédit d'impôt.
Quelle est la limite de paiement du CESU préfinancé
La question revient sans cesse, et la réponse surprend : il n'existe aucune limite au montant que vous pouvez régler en CESU préfinancé. Si vous en recevez pour 3 000 €, vous pouvez en dépenser 3 000 € en aide à domicile.
Le plafond dont on parle partout en est un autre, et il concerne celui qui finance, pas celui qui dépense. La part versée par un employeur est exonérée de cotisations sociales dans la limite de 2 591 € par an et par bénéficiaire depuis le 1er janvier 2026, contre 2 540 € l'année précédente. Au-delà, l'excédent est réintégré dans l'assiette des cotisations de l'entreprise, ce qui explique que la plupart des financeurs s'arrêtent à ce montant.
Un exemple lève la confusion. Votre fils, 32 ans, travaille dans une société qui lui remet 1 200 € de CESU pour vous aider. Normalement, un avantage offert à un salarié est soumis à cotisations sur la paie de cette société. L'exonération dit que jusqu'à 2 591 € par an, cette société ne paie pas de cotisations sur cet avantage, et votre fils n'est pas imposé dessus.
La fiche de paie de l'auxiliaire, elle, ne bouge pas d'un centime. Le CESU est un moyen de paiement, pas un statut : il ne change ni le salaire brut, ni les cotisations, ni le net. Les exonérations qui allègent, elles, la paie de votre auxiliaire sont d'une autre nature, et dépendent de la situation de la personne aidée, jamais du moyen de paiement.
Deux valeurs périmées circulent encore sur des sites de conseil, 2 421 € et 2 540 €. Si vous les rencontrez, l'article que vous lisez n'a pas été mis à jour depuis janvier.
Le CESU préfinancé avec une auxiliaire de vie en mandataire
Nous acceptons les CESU préfinancés, sous forme papier ou dématérialisée, et nous en portons toute la gestion. Vous transmettez les titres, nous faisons le reste.
Un allègement s'ajoute au passage : l'exonération de cotisations patronales, qui suppose que l'employeur soit le particulier, et qui allège le coût de chaque heure avant même le crédit d'impôt. Ses cinq portes d'accès sont détaillées dans notre guide de l'exonération de cotisations. Titres préfinancés, exonération et crédit d'impôt se cumulent, chacun jouant sur une part différente de la facture.
Une précision utile sur l'articulation avec l'APA et la PCH : le CESU n'est pas une aide, c'est un moyen de paiement. Il ne s'additionne donc pas à l'APA, il sert à régler ce qui reste après elle.
Et dans certains départements, dont les Alpes-Maritimes, les deux se confondent. L'APA ou la PCH n'est plus versée par virement mais directement sous forme de titres CESU préfinancés, le département prenant en outre à sa charge sa part des cotisations. C'est le CESU tiers payant, réservé aux particuliers employeurs. Nos clients reçoivent alors leurs titres de la Maison de l'Autonomie et nous les transmettent, comme n'importe quel autre carnet. Le tour complet des dispositifs figure dans notre guide de toutes les aides.
Faire entrer vos chèques dans votre budget réel
Un carnet de CESU ne dit pas ce qu'il vous fera économiser. Cela dépend du volume d'heures, des autres aides en place, et de la part qui reste à votre charge une fois le crédit d'impôt calculé dans le bon ordre.
Ce calcul fait partie de l'évaluation gratuite. Votre coordinateur reprend le montant dont vous disposez, les aides déjà perçues, et chiffre votre reste à charge réel, titres et crédit d'impôt déduits. Vous décidez ensuite du volume d'heures qui vous convient.
Faire chiffrer mon budget avec mes CESU préfinancés
Vos questions sur le CESU préfinancé
Peut-on payer une aide à domicile avec des CESU préfinancés ?
Oui, en emploi direct comme en mandataire. Chez Les Bienveillants, l'agence encaisse les titres, établit la paie et verse le salaire à l'auxiliaire : vous n'avez aucune démarche de remboursement à suivre.
Les CESU préfinancés donnent-ils droit au crédit d'impôt ?
Seulement pour la part que vous payez vous-même. La part financée par votre employeur, votre comité d'entreprise ou votre mutuelle se reporte en case 7DR et se déduit de la base de calcul.
Jusqu'à quand mes chèques sont-ils valables ?
Jusqu'au 31 janvier de l'année qui suit le millésime imprimé sur le titre. Un carnet 2026 s'utilise donc jusqu'au 31 janvier 2027.
Sources
Services à la personne, portail du ministère de l'Économie, pages sur les avantages du CESU préfinancé et sur les services réglables avec le CESU. C'est la source du plafond d'exonération fixé par l'arrêté du 23 décembre 2025 et de la validité des titres. Cesu URSSAF, pages d'information sur le CESU préfinancé. Impots.gouv.fr, page « Emploi à domicile », pour les cases 7DB et 7DR et les plafonds du crédit d'impôt. Service-public.fr, fiches sur les différences entre CESU déclaratif et CESU préfinancé. Informations vérifiées le 14 septembre 2026.
Demandes illimitées,
résultats rapides
FAQ
Oui. Le crédit d'impôt de 50% s'applique dans la limite de 12 000 € de dépenses par an, majorés de 1 500 € par enfant à charge et par membre du foyer de plus de 65 ans, dans la limite de 15 000 €. La première année d'emploi direct d'un salarié à domicile, le plafond monte à 18 000 €, et il atteint 20 000 € lorsqu'un membre du foyer est titulaire d'une carte d'invalidité. Au-delà, la part dépassée n'ouvre pas droit à l'avantage fiscal. Lors de l'évaluation gratuite, votre coordinateur situe votre budget par rapport à ces seuils et vous présente, si besoin, les solutions de financement du maintien à domicile.
Oui, une partie des heures peut être financée par l'APA, la PCH, certaines caisses de retraite ou mutuelles, selon votre situation. Lors de l'évaluation gratuite, votre coordinateur fait le point avec vous et vous accompagne dans le montage des dossiers, ce qui réduit d'autant votre reste à charge.
Nous ne décidons pas des aides qui vous seront accordées, mais nous pouvons vous aider à repérer les dispositifs possibles, ADH (ex-ARDH), aides de caisses de retraite, mutuelles, prévoyances, à rassembler les documents nécessaires et à organiser vos démarches via notre conciergerie Autonomie.